Acheter une maison en bord de mer ou un appartement vue mer, c’est payer une rareté que la loi protège et que la mer met à l’épreuve. Ce guide détaille ce qui distingue un achat sur le littoral, du prix de la vue à la vie hors saison.
Par Jean Mascla, fondateur de Home SelectMis à jour le · 14 min de lecture
Combien coûte une maison en bord de mer ?
Le prix d’une maison en bord de mer dépend d’abord de sa relation à l’eau : la vue, la première ligne, l’accès direct au rivage. Les ventes publiées par l’administration fiscale (DVF) en donnent la mesure : à Saint-Tropez, la médiane des maisons atteint 18 600 €/m², pour 5 100 €/m² dans l’ensemble du Var (DVF / DGFiP via data.gouv.fr, millésime avril 2026, ventes 2025).
Dans un même marché, l’éventail reste large : sur la commune de Lège-Cap-Ferret, un dixième des maisons s’est vendu sous 3 500 €/m² et un dixième au-dessus de 18 800 €/m², sans que DVF dise lesquelles avaient la vue. Pour une maison, le prix au mètre carré issu de DVF rapporte le prix total, terrain compris, à la surface bâtie : un grand jardin face à la mer gonfle le chiffre.
Pieds dans l’eau, front de mer, vue mer : ce que disent les annonces
Aucune de ces mentions n’a de définition légale.
Mention
Ce qu’elle désigne
Ce qu’il faut vérifier
Pieds dans l’eau
Un accès direct au rivage, sans route à traverser
La limite du domaine public, le passage des piétons, l’exposition aux tempêtes
Front de mer
La première ligne, souvent derrière une route ou une promenade
Le bruit, la fréquentation en saison, l’usure de la façade
Vue mer
La mer visible depuis le logement, de face, de biais ou entre deux bâtiments
Depuis quelles pièces, la part réelle de la vue, et ce qui reste constructible devant
Proche de la plage
Une proximité, en général sans vue ni accès direct
Le trajet à pied, la route à traverser
Aucun droit général ne protège la vue : elle ne tient qu’aux règles d’urbanisme des parcelles situées devant, qui peuvent évoluer, et parfois à une servitude inscrite dans les actes qui interdit d’y bâtir ou d’y dépasser une certaine hauteur. Quand on paie une vue, c’est la première vérification à faire.
Quels sont les grands marchés du littoral français ?
Les grands marchés du littoral s’étendent de la Côte d’Azur à la Normandie et diffèrent par leurs prix et leurs biens : dans le tableau, le dernier décile situe le haut du marché, et le nombre de ventes sa profondeur, utile pour comparer puis pour revendre.
Prix au mètre carré (DVF / DGFiP via data.gouv.fr, millésime avril 2026, ventes 2025) ; la dernière colonne compte les ventes d’appartements et de maisons. Les cases vides signalent un type de bien trop peu vendu pour publier une médiane fiable. Repère : 9 900 €/m² en médian à Paris (DVF, millésime avril 2026).
Bretagne et Normandie : villas Belle Époque de Dinard, golfe du Morbihan autour de Vannes, maisons à colombages de Honfleur, villas de Deauville.
Que change la loi Littoral quand on achète une maison ?
La loi Littoral du 3 janvier 1986 ne limite pas le droit d’acheter : elle limite ce que vous pourrez construire, agrandir ou ajouter ensuite. Elle s’applique dans les communes littorales, y compris celles qui bordent un lac de plus de 1 000 hectares.
La bande des 100 mètres : comptée à partir de la limite haute du rivage, elle est inconstructible hors espaces urbanisés, et le plan local d’urbanisme peut l’élargir quand l’érosion ou la sensibilité du milieu le justifient.
La continuité : l’urbanisation s’étend en continuité des agglomérations et des villages existants ; une parcelle isolée parmi quelques maisons dispersées n’est en principe pas constructible.
Les espaces proches du rivage : l’extension de l’urbanisation n’y est admise que de façon limitée.
Les espaces remarquables : certaines dunes, falaises, landes côtières ou zones humides n’admettent en principe que des aménagements légers.
Sur un front de mer urbain déjà bâti, la bande des 100 mètres ne gèle donc pas tout. La règle qui surprend le plus est ailleurs : la loi Littoral s’applique directement aux autorisations d’urbanisme. Sur un terrain classé constructible par le plan local d’urbanisme, un permis peut ainsi être refusé, ou annulé sur le recours d’un tiers.
Agrandir, ajouter une piscine : à vérifier avant l’offre
Si votre projet repose sur une extension, une piscine ou une annexe, faites-le étudier par un architecte ou un juriste en urbanisme avant de signer, et prévoyez dans l’avant-contrat une condition suspensive d’obtention de l’autorisation d’urbanisme (permis de construire ou non-opposition à déclaration préalable), purgée de tout recours. Une extension existante réalisée sans autorisation peut aussi bloquer vos propres travaux.
Submersion, érosion, recul du trait de côte : comment évaluer les risques ?
Les risques côtiers se vérifient sur pièces, avant l’offre : l’état des risques, que le vendeur remet dès la première visite, le plan de prévention des risques de la commune s’il existe et, là où la loi l’impose, la carte du recul du trait de côte.
La submersion marine est un événement : tempête et forte marée conjuguées, la mer franchit les défenses, comme lors de la tempête Xynthia en février 2010 sur la côte atlantique. L’érosion est un processus : la côte recule, lentement ou par à-coups. Depuis la loi Climat et résilience de 2021, les communes listées par décret doivent cartographier les zones exposées au recul du trait de côte à trente ans et de trente à cent ans, où construire est très encadré.
Le bien est-il dans le périmètre d’un plan de prévention des risques, et dans quelle zone ?
Le terrain se trouve-t-il dans une zone exposée au recul du trait de côte ?
Quels sinistres ont été indemnisés au titre d’une catastrophe naturelle ? Le vendeur doit déclarer par écrit ceux qu’il connaît.
Quels ouvrages protègent le terrain (digue, enrochement, mur), et qui les entretient ?
Que couvre l’assurance ? La submersion lors d’une tempête et le recul progressif de la côte ne relèvent pas du même traitement.
Le site public Géorisques en donne une première lecture à l’adresse ; la hauteur du terrain au-dessus de la mer, la dune ou la falaise et l’état d’un mur de soutènement se constatent sur place.
Que faut-il inspecter sur un bâtiment exposé à la mer ?
Un bâtiment en bord de mer vieillit plus vite qu’à l’intérieur des terres : le sel des embruns attaque métaux et façades, le vent éprouve toitures et menuiseries, l’humidité gagne les maisons fermées une partie de l’année. Tout cela se contrôle, et se chiffre, avant l’offre.
Les métaux : garde-corps, ferronneries, fixations ; l’inox de nuance marine (316) et l’aluminium thermolaqué pour le bord de mer résistent mieux que l’acier ordinaire.
Le béton armé : fissures, éclats et armatures apparentes sur les balcons trahissent une corrosion coûteuse à traiter.
Les menuiseries et la toiture : étanchéité des baies face au vent dominant, fixation des tuiles ou des ardoises, faîtages, solins.
L’humidité : ventilation, condensation, moisissures, salpêtre en pied de mur ; une maison fermée l’hiver se juge aussi à son odeur.
Les équipements : pompe à chaleur exposée aux embruns, local technique de la piscine, tableau électrique.
En copropriété de front de mer, la question devient collective : lisez les procès-verbaux d’assemblée générale des trois dernières années, le plan pluriannuel de travaux s’il existe et le montant du fonds de travaux. Ravalements, balcons et garde-corps reviennent plus souvent face à la mer, et chaque copropriétaire en paie sa quote-part.
Selon la commune s’ajoutent l’état relatif aux termites, dans les zones délimitées par arrêté préfectoral, nombreuses sur une partie de la façade atlantique, et l’information sur le risque de mérule, là où un arrêté l’impose (une information, pas un diagnostic). Sans tout-à-l’égout, le contrôle de l’assainissement doit dater de moins de trois ans, et une installation non conforme impose des travaux dans l’année suivant la vente.
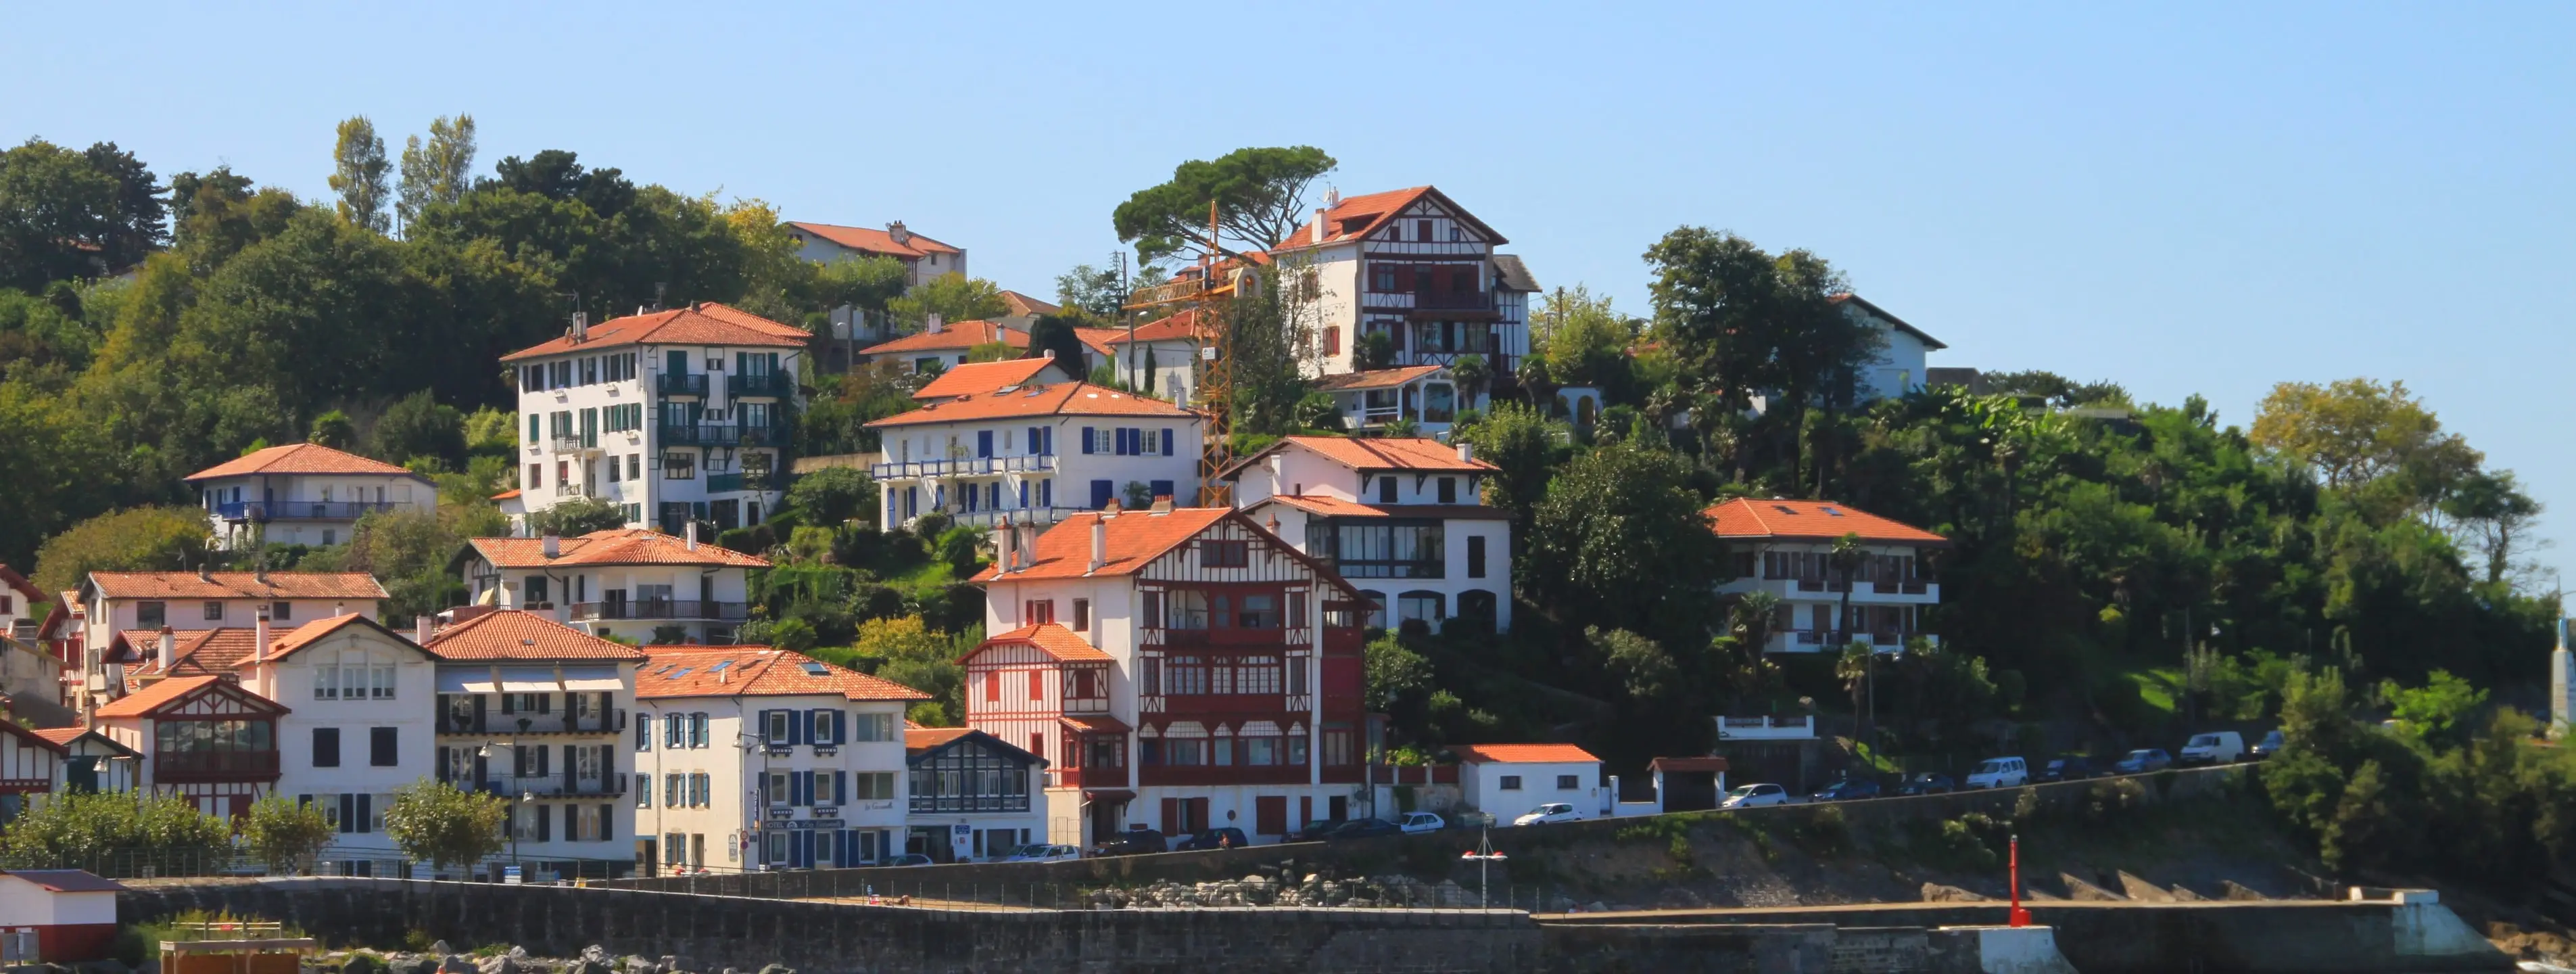
La ville et la falaise, Pays basque
Le rivage est-il à vendre ?
Non : le rivage appartient au domaine public maritime, qui ne s’achète pas. Une propriété pieds dans l’eau s’arrête là où commence le rivage, et ce qui s’installe au-delà relève d’une autorisation.
Le rivage s’étend jusqu’à la limite des plus hautes mers, hors perturbations météorologiques exceptionnelles. Il est inaliénable : aucun titre de propriété ne peut l’inclure, même quand un jardin semble s’y prolonger. Et sa limite suit la mer : la partie d’un terrain que les plus hautes mers viennent à recouvrir entre dans le domaine public.
Le passage des piétons : les propriétés riveraines de la mer supportent une servitude de passage des piétons sur une bande de 3 mètres, sauf exceptions prévues par la loi, notamment aux abords des maisons construites avant 1976.
La plage : son usage libre et gratuit par le public est la règle ; une maison face à la plage n’y a aucun droit exclusif.
Le ponton, la cale, l’escalier vers la mer : sur le domaine public, ils ne sont réguliers qu’en vertu d’une autorisation d’occupation temporaire, personnelle, précaire et révocable, qui ne suit pas automatiquement la vente.
Le mouillage : une bouée devant la maison relève elle aussi d’une autorisation, individuelle ou dans une zone de mouillage organisée.
L’anneau au port : il dépend en règle générale du gestionnaire du port et de sa liste d’attente, pas du vendeur.
Vivre au bord de la mer à l’année ou en saison : qu’est-ce qui change ?
On ne choisit pas la même maison en bord de mer pour y vivre toute l’année ou quelques semaines : hors saison, de nombreuses stations ralentissent, et la vie du quartier, les services et l’accès comptent alors davantage que la vue.
Avant d’acheter pour y vivre, jugez la commune en novembre, pas seulement en août : commerces, médecins, écoles, gare, aéroport. La Rochelle, Vannes, Saint-Malo, Nice ou Biarritz vivent toute l’année, comme Sanary-sur-Mer et sa vie de village ; d’autres marchés, très résidentiels, se vident hors saison.
Louer en saison : un cadre plus strict
La loi du 19 novembre 2024 a généralisé l’enregistrement des meublés de tourisme, renforcé les outils des communes et rendu la fiscalité moins favorable. Certaines communes littorales encadrent déjà ces locations, comme Saint-Malo (voir la page chasseur immobilier à Saint-Malo), et un règlement de copropriété peut les limiter : vérifiez les deux avant l’offre si la location finance une part du projet.
Une résidence secondaire supporte aussi la taxe d’habitation, que les communes en zone tendue, nombreuses sur le littoral, peuvent majorer de 5 à 60 %. Entre vos séjours, la conciergerie de Home Select veille sur le bien, au temps passé et sur devis, des ouvertures de saison à la coordination des travaux.
Comment négocier un bien en bord de mer ?
En bord de mer, la négociation se gagne sur le calendrier et sur la preuve : les fenêtres les plus favorables s’ouvrent souvent hors saison, et seuls des comparables précis permettent de discuter un prix que la vue semble justifier.
Le calendrier : les acquéreurs se pressent au printemps et en été ; l’automne et l’hiver laissent moins de concurrence, et un bien affiché depuis plusieurs saisons n’a pas trouvé son prix.
Les comparables : la médiane d’une commune dit peu d’une villa en première ligne ; seules les ventes DVF de la même rue et du même type, lues avec l’exposition de chaque adresse, font un argument.
Les travaux et les contraintes : toiture, métaux ou assainissement à reprendre se chiffrent par devis ; zone à risque, agrandissement impossible ou servitude de passage pèsent sur la valeur.
La rareté : sur les biens les plus disputés, les conditions (délais, date d’entrée dans les lieux) comptent autant que le prix.
Home Select obtient en moyenne une négociation de 6 % sur le prix demandé. Ce n’est pas une promesse bien par bien : une villa rare et convoitée se négocie peu, une maison surévaluée ou à rénover davantage.
Comment Home Select cherche un bien en bord de mer ?
Home Select mène à distance la recherche sur le littoral, pilotée par sa direction, et s’appuie sur un réseau de 15 000 partenaires professionnels (agents, notaires, syndics), qui lui fait remonter au moins 100 biens hors marché par jour, ainsi que sur la veille automatisée de 1 700 sites d’annonces.
Un brief en visio ou au téléphone, puis un cahier des charges écrit : usage, littoral, budget, contraintes.
La chasse et la qualification sur pièces : urbanisme, loi Littoral, état des risques, copropriété.
Une pré-visite en vidéo commentée et une fiche d’analyse pour chaque bien retenu, façade côté mer comprise ; vous ne venez que pour la visite décisive.
L’analyse du prix adresse par adresse avec les ventes DVF, la négociation et la sécurisation de l’avant-contrat.
La coordination du notaire, du courtier et des diagnostiqueurs jusqu’à l’acte, signable à distance, comme le détaille le guide pour acheter à distance.
Deux offres, le même service intégral : l’offre Exclusive (mandat exclusif, 2,5 % TTC du prix net vendeur, minimum 10 000 € TTC) couvre tout le marché, annonces et hors marché ; l’offre Confidentielle (mandat simple, 1,5 % TTC, projets de 2 M€ et plus) ne présente que des biens hors marché. Dans les deux cas, 100 % au succès : rien n’est dû avant la signature de l’acte authentique. Le détail figure sur les pages honoraires et méthode.
Pas toujours. Dans les communes littorales, la loi Littoral du 3 janvier 1986 encadre extensions, piscines et annexes : bande des 100 mètres, continuité avec les agglomérations et villages, espaces proches du rivage. Elle s’applique directement aux permis, même sur un terrain constructible : faites étudier le projet avant d’acheter, et prévoyez une condition suspensive d’obtention de l’autorisation.
Qu’est-ce que la bande des 100 mètres de la loi Littoral ?
C’est la bande de 100 mètres, comptée à partir de la limite haute du rivage, où constructions et installations sont interdites hors espaces urbanisés, sauf celles nécessaires à des services publics ou à des activités économiques exigeant la proximité immédiate de l’eau. Le plan local d’urbanisme peut l’élargir, et la règle vaut aussi au bord des lacs de plus de 1 000 hectares.
Une maison pieds dans l’eau a-t-elle une plage privée ?
En principe, non. Le rivage, jusqu’à la limite des plus hautes mers, appartient au domaine public maritime, qui ne s’achète pas, et l’usage libre et gratuit des plages par le public est la règle. Un ponton exige une autorisation d’occupation temporaire, qui ne suit pas automatiquement la vente, et les propriétés riveraines supportent en principe une servitude de passage des piétons.
Comment savoir si une maison en bord de mer est menacée par l’érosion ou la submersion ?
Lisez l’état des risques, remis dès la première visite : il indique si le bien relève d’un plan de prévention des risques et, dans les communes listées par décret, d’une zone exposée au recul du trait de côte. Géorisques en donne une première lecture à l’adresse, et le vendeur doit déclarer par écrit les sinistres indemnisés au titre d’une catastrophe naturelle.
Un appartement vue mer vaut-il beaucoup plus cher ?
Le plus souvent oui, mais l’écart se mesure rue par rue. À Nice, parmi les appartements vendus en 2025, un dixième l’a été sous 2 900 €/m² et un dixième au-dessus de 7 600 €/m² (DVF / DGFiP via data.gouv.fr, millésime avril 2026, ventes 2025) : l’étage, l’exposition et la vue en expliquent une part. Vérifiez depuis quelles pièces la mer se voit, et ce qui reste constructible devant.
Combien coûte un chasseur immobilier pour acheter en bord de mer ?
Home Select facture 2,5 % TTC du prix net vendeur avec l’offre Exclusive, minimum 10 000 € TTC, pour une recherche sur tout le marché, annonces et hors marché. L’offre Confidentielle, réservée aux projets de 2 M€ et plus, coûte 1,5 % TTC, avec le même service intégral, mais ne présente que des biens hors marché. Rien n’est dû avant la signature de l’acte authentique.
Faut-il se déplacer pour acheter au bord de la mer avec Home Select ?
En principe une seule fois, pour la visite décisive. Home Select mène la recherche à distance : brief en visio, vérifications sur pièces, pré-visites en vidéo commentée, analyse du prix, négociation. Les biens retenus se visitent sur un seul déplacement : Home Select ramène les visites à 3 en moyenne, contre 40 et plus pour un acquéreur seul, et l’acte peut se signer par procuration notariée.
Une maison face à l’océan, un appartement sur le front de mer : décrivez votre projet à Home Select, pour un premier échange confidentiel et sans engagement.
Un échange de 15 minutes avec un chasseur de Home Select.
LMMJVSD
H
MIN
Aucun créneau disponible, choisissez une autre date.
Puis quelques questions rapides sur votre projet.
Ou contactez Home Select directement
Votre demande est bien envoyée
Comment préférez-vous échanger ?
Votre demande est déjà transmise, choisissez simplement ce qui vous arrange.
Un chasseur vous rappelle dans la minute.
🇫🇷+33
Une erreur est survenue. Veuillez réessayer.
Répondez ensuite à 3 questions afin d’être mis en relation avec le bon chasseur.
Home Select traite vos données (nom, email, téléphone, projet) pour répondre à votre demande et vous recontacter. Elles sont enregistrées dans notre outil de suivi et lues par le chasseur qui prend en charge votre projet. Nos prestataires techniques y ont accès pour l’hébergement, la messagerie et la vérification de votre email et de votre numéro, certains depuis les États-Unis avec les garanties prévues par le RGPD. Nous les conservons trois ans après notre dernier échange, ou cinq ans après la fin de notre mission si vous nous la confiez, comme l’impose la loi anti-blanchiment. Pour y accéder, les corriger, les effacer ou vous opposer à leur usage : contact@home-select.fr. Détails dans notre politique de confidentialité.
Votre chasseur vous rappelle dans la minute.
Reprendre votre demande ?
Vous aviez commencé une demande récemment. Reprenez là où vous en étiez, ou recommencez.
Vos réponses sont conservées pendant 24 heures.
Quel est votre projet ?
1 minute suffit, sans engagement.
Où cherchez-vous ?
Sélectionnez une ou plusieurs villes ou secteurs
Votre budget ?
ou indiquez un montant précis
€
Vous ne payez que si Home Select trouve votre bien.
Des informations à ajouter ?
Optionnel : ajoutez tout complément utile, précisions sur votre recherche, contraintes ou disponibilités.
Cela aide votre chasseur à préparer votre entretien.
Un expert vous contacte rapidement
Votre recherche
Recherche confidentielle : votre dossier est confié à un chasseur senior.